De cada $100.000 que recibes, ¿cuánto deberías separar para el día a día, cuánto para disfrutar y cuánto para tu futuro?
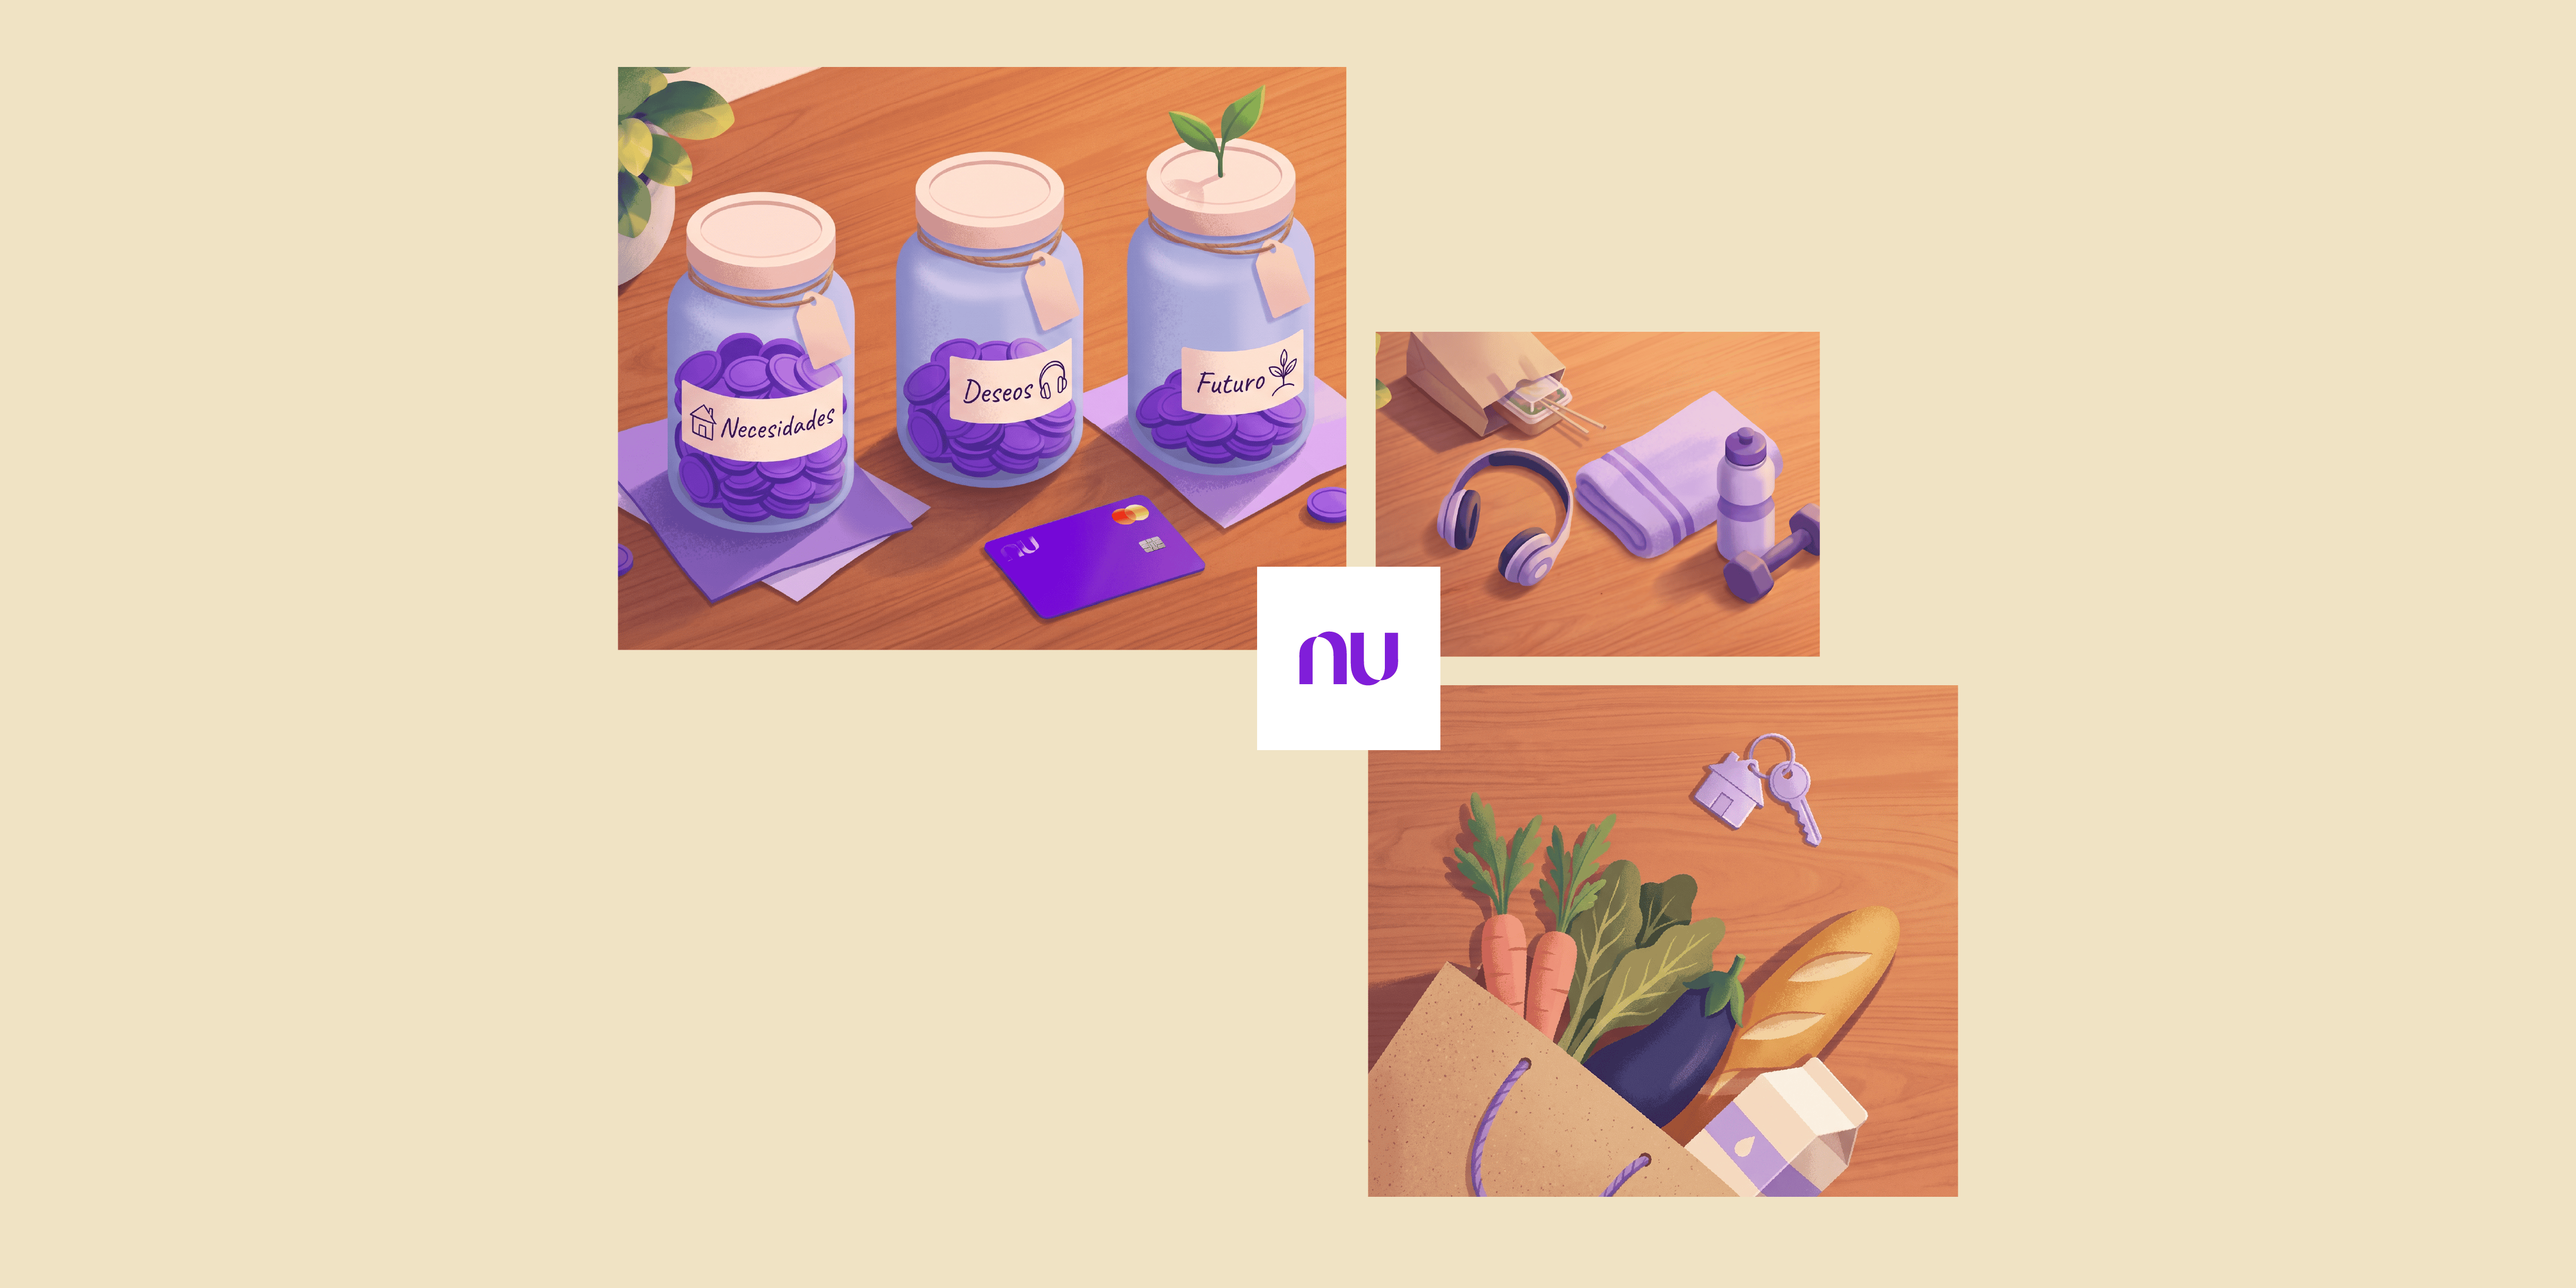
La regla del 50/30/20 propone una respuesta sencilla: $50.000 para necesidades, $30.000 para deseos y $20.000 para ahorro, inversión o pago de deudas.
En la vida real, tus porcentajes pueden ser distintos. Tal vez el arriendo pesa más, estás pagando una deuda o tus ingresos cambian cada mes.
Por eso, más que una fórmula rígida, esta regla funciona como una referencia para entender cómo estás usando tu dinero, poner orden y decidir qué ajustar.
3 puntos clave
- La regla da una estructura clara: 50% para necesidades básicas, 30% para gastos no esenciales y 20 % para ahorro, inversión o pago de deudas.
- Con el salario mínimo de 2026 y con ingresos de $3 millones o $7 millones puedes calcular cuánto representa cada porcentaje en pesos colombianos.
- El orden importa: primero separa el 20% para ahorro, inversión o pago de deudas, después cubre los gastos fijos y al final los variables. Si los números no cuadran, puedes ajustarlos sin abandonar esa lógica de orden.
Qué es la regla del 50/30/20 y de dónde viene
La regla del 50/30/20 fue popularizada por Elizabeth Warren y Amelia Warren Tyagi en el libro All Your Worth, publicado en 2005.
En pocas palabras dice que no todos los gastos tienen el mismo peso ni cumplen la misma función.
La idea es dividir el ingreso mensual en tres grandes grupos:
- 50% para necesidades: gastos básicos y obligaciones que necesitas cubrir.
- 30% para deseos: gastos que disfrutas, pero que podrías reducir o aplazar.
- 20% para ahorro, inversión o pago de deudas: dinero destinado a fortalecer tus finanzas y avanzar hacia otras metas.
La ventaja de esta regla es que te ayuda a pasar de “¿cómo organizo mi dinero?” a tener solo tres grupos fáciles de revisar.
Tu siguiente paso: Presupuesto familiar: una forma simple de organizar tu dinero
Qué entra en el 50% de necesidades
Aquí va lo que necesitas para cubrir tus gastos y obligaciones principales.
Por ejemplo:
- Arriendo o cuota de vivienda.
- Mercado.
- Servicios públicos.
- Transporte necesario.
- Salud.
- Pagos mínimos de algunas deudas.
- Gastos necesarios para estudiar o trabajar.
¿Cómo saber si un gasto pertenece a este grupo?
Si compromete tu vivienda, alimentación, salud, movilidad o una obligación que necesitas cumplir, puede ser parte del 50%.
Eso también significa que una misma categoría puede cambiar según la persona.
Internet, por ejemplo, puede ser un gasto no esencial para alguien, pero una necesidad si trabajas o estudias desde casa.
Qué entra en el 30% de deseos
Aquí están los gastos que disfrutas, pero que puedes reducir si necesitas cubrir un gasto básico.
Por ejemplo:
- Restaurantes y domicilios.
- Plataformas de streaming.
- Entretenimiento.
- Viajes.
- Gimnasio.
- Compras no esenciales.
- Salidas.
- Hobbies.
Este 30% es importante. Organizar tus finanzas incluye dejar espacio para disfrutar el dinero.
La diferencia está en saber cuánto puedes gastar sin comprometer tus necesidades ni tus metas.
¿Te interesa este tema?: Cómo probar tus restaurantes favoritos sin arruinar tus finanzas
Qué entra en el 20% de ahorro, inversión o deudas
Este porcentaje incluye el dinero que puedes separar para ahorrar y/o invertir.
Puedes usarlo para:
- Construir un fondo de emergencia.
- Ahorrar para una meta.
- Ahorrar para el retiro.
- Invertir.
- Hacer abonos adicionales a tus deudas.
La regla del 50/30/20 con ejemplos reales según tu ingreso
Veamos la regla en acción con números.
Con el salario mínimo de 2026
Tomando un ingreso mensual de $1.750.905, la distribución sería aproximadamente:
- 50% para necesidades: $875.453
- 30% para deseos: $525.272
- 20% para ahorro, inversión o deudas: $350.181
Eso no significa que una persona que gana el salario mínimo necesariamente pueda vivir con estos porcentajes exactos.
El ejercicio sirve para comparar.
Si tus gastos básicos superan los $875.453, ya sabes que tus necesidades ocupan más del 50% del ingreso. Ese dato te permite decidir qué otras categorías puedes ajustar.
👇 ¡No te detengas aquí!: Si quieres saber más sobre este tema lee Cómo invertir si ganas el salario mínimo en Colombia
Con un ingreso de $3.000.000
Si recibes $3.000.000 al mes, la regla quedaría así:
- 50% para necesidades: $1.500.000
- 30% para deseos: $900.000
- 20% para ahorro, inversión o deudas: $600.000
Ahora digamos que tus gastos esenciales suman $1.800.000.
Eso significa que ya estás usando el 60% de tus ingresos en necesidades.
En lugar de intentar ajustarte el 50%, puedes reducir temporalmente el porcentaje destinado a deseos y conservar una parte para ahorro o pago de deudas.
Con un ingreso de $7.000.000
Con un ingreso de $7.000.000 mensuales, la distribución sería:
- 50% para necesidades: $3.500.000
- 30% para deseos: $2.100.000
- 20% para ahorro, inversión o deudas: $1.400.000
Esta regla también puede servir cuando tus ingresos aumentan o disminuyen. Te ayuda a decidir cuánto quieres destinar a cada grupo.
Si el arriendo se lleva una parte muy alta del ingreso
La vivienda suele ser uno de los gastos más pesados del presupuesto.
Si arriendo, servicios y otros gastos esenciales hacen que las necesidades lleguen al 60% o 70%, puedes reducir temporalmente el bloque de deseos.
Por ejemplo:
- 65% para necesidades;
- 20% para deseos;
- 15% para ahorro o deudas.
No es un 50/30/20 exacto, pero mantiene la idea de darle un propósito a cada parte de tu ingreso.
También puedes revisar si existen gastos grandes que puedas ajustar más adelante para recuperar la distribución.
Si tienes deudas que compiten con el ahorro
El 20% no tiene que ir siempre a una cuenta de ahorro.
Si tienes deudas con intereses altos, puedes destinar una parte o todo ese porcentaje a reducirlas.
Cuando termines de pagar una de las deudas, ese dinero puede cambiar de destino y empezar a ir a tu Cajita de Ahorro, fondo de emergencia o inversión.
Ahí es donde pagar una deuda puede abrir espacio para nuevas metas.
Si tus ingresos son variables o irregulares
Si eres independiente, recibes comisiones o tus ingresos cambian mes a mes, usar una sola cifra puede darte una imagen poco realista o motivarte a vender más para mantenerla.
Puedes calcular un promedio de los últimos meses y usarlo como punto de partida.
Otra opción es trabajar con un ingreso conservador.
En los meses en los que recibas más, puedes destinar una parte adicional al ahorro, a tus deudas o a una meta específica.
La regla también puede cambiar según tu momento financiero. Una persona que está saliendo de varias deudas puede necesitar destinar más del 20% a pagarlas.
Otra que está ahorrando para una meta importante puede decidir reducir temporalmente sus gastos no esenciales.
Lo importante es que los porcentajes se adapten a tus prioridades.
La regla no es perfecta, pero con números reales es mucho más fácil de usar
Aquí aparece una de las partes más importantes del método: el orden.
Muchas personas organizan su dinero así: ingreso → gastos fijos → gastos variables → ahorro con lo que quede
El problema es que, cuando el ahorro queda de último, depende de que sobre dinero.
Puedes probar otro orden: ingreso → ahorro, inversión o deudas → gastos fijos → gastos variables
Este es el famoso “pagarte primero”.
Significa decidir desde el comienzo cuánto quieres destinar a tus metas y organizar el resto del presupuesto alrededor de esa decisión.
Por ejemplo, si recibes $3.000.000 y decides separar $300.000 para ahorro apenas llega tu ingreso, esos $300.000 dejan de competir con cada gasto que aparece durante el mes.
Primero tienen un destino. Después organizas lo demás.
Y si hoy el 20% no es posible, no tienes que abandonar la idea. Puedes empezar con un porcentaje menor y aumentarlo con el tiempo.
El orden se mantiene, aunque cambien los números.
Cómo aplicar la regla del 50/30/20 paso a paso
1. Calcula cuánto dinero recibes realmente
Usa tu ingreso neto. Es decir, el dinero que realmente tienes disponible después de descuentos.
Si tus ingresos cambian cada mes, puedes usar un promedio.
2. Separa primero el porcentaje para ahorro, inversión o deudas
El 20% es la referencia.
Si hoy no puedes llegar a esa cifra, define una cantidad que sí puedas sostener.
Puede ser 5%, 10% o 15%.
Lo importante es darle un lugar dentro del presupuesto desde el comienzo.
3. Anota tus gastos fijos
Incluye arriendo, servicios, transporte, mercado, créditos y otras obligaciones que se repiten.
Así podrás ver cuánto de tu ingreso ya está comprometido.
4. Identifica tus gastos variables
Aquí entran salidas, domicilios, entretenimiento, compras y otros gastos que pueden cambiar mes a mes.
Son los primeros que puedes revisar cuando necesitas recuperar margen.
5. Calcula qué porcentaje ocupa cada grupo
Por ejemplo, si ganas $3.000.000 y tus necesidades cuestan $1.800.000:
$1.800.000 ÷ $3.000.000 = 60%
Tus necesidades están ocupando el 60% del ingreso.
Ya sabes desde dónde empiezas y qué categoría necesitas ajustar.
6. Ajusta sin perder el orden
Tal vez tu presupuesto no quede en 50/30/20.
Puede quedar en 60/25/15 o en 55/25/20.
Lo importante es que mantengas una estructura:
primero tus metas financieras, después tus obligaciones y al final los gastos más flexibles.
8 tips para aplicar la regla del 50/30/20
1. Separa primero el porcentaje destinado a ahorro, inversión o deudas
Si el 20 % todavía no es posible, empieza con una cantidad que puedas sostener.
2. Clasifica cada gasto
Pregúntate si realmente es necesario o si podrías reducirlo temporalmente.
3. Revisa los gastos grandes antes que los pequeños
Un ajuste mensual importante puede mover más tu presupuesto que varias reducciones mínimas.
4. Compara tasas y costos de tus créditos
Saber cuánto estás pagando también hace parte de organizar tus finanzas.
5. Usa el 30% en cosas que realmente disfrutas
Tener un límite te ayuda a elegir qué vale la pena para ti.
6. Construye un fondo de emergencia poco a poco
Una referencia frecuente es tener entre tres y seis meses de gastos básicos.
7. Si tienes deudas costosas, prioriza reducirlas
Cada obligación que terminas puede liberar dinero para otras metas.
8. Revisa tu presupuesto cada cierto tiempo
Tus ingresos y gastos cambian. Tus porcentajes también pueden hacerlo.

Este contenido es parte de la misión de Nu Colombia de dar a las personas control sobre su vida financiera. ¿Todavía no estás familiarizado con Nu? Conoce más sobre nuestros productos y nuestra historia haciendo clic en el botón arriba en este blog.