Unificar las deudas te permite concentrarlas en un solo lugar para tener una visión más clara de cuánto debes y cómo vas avanzando con tus pagos.
Por ejemplo, puedes hacerlo con un préstamo personal y usar ese dinero para pagarlas y continúar con una sola deuda.
¿Te interesa? Veamos cómo funciona esta opción.
Qué significa unificar deudas y por qué puede tener sentido
En pocas palabras unificar deudas es reunir varias obligaciones en un nuevo crédito.
Por ejemplo, si hoy tienes cuatro deudas puedes sumar cuánto debes, buscar un crédito por ese monto y comparar tus condiciones actuales con las del nuevo préstamo.
Si te lo aprueban, usas el dinero para cancelar esas deudas y a partir de ahí, puedes concentrarte en hacer un solo pago al mes.
Cómo funciona usar un préstamo personal para pagar otras deudas
El primer paso se da antes de solicitar el crédito y es saber exactamente cuánto necesitas.
Revisa el saldo pendiente de cada deuda que quieres pagar. Teniendo ese valor claro puedes buscar un préstamo personal que cubra esas obligaciones.
La entidad financiera evaluará tu solicitud y, si la aprueba, definirá la tasa, el plazo, la cuota y las demás condiciones. Dependiendo del producto, pueden usar el dinero para pagar directamente las obligaciones o entregártelo para que tú hagas los pagos.
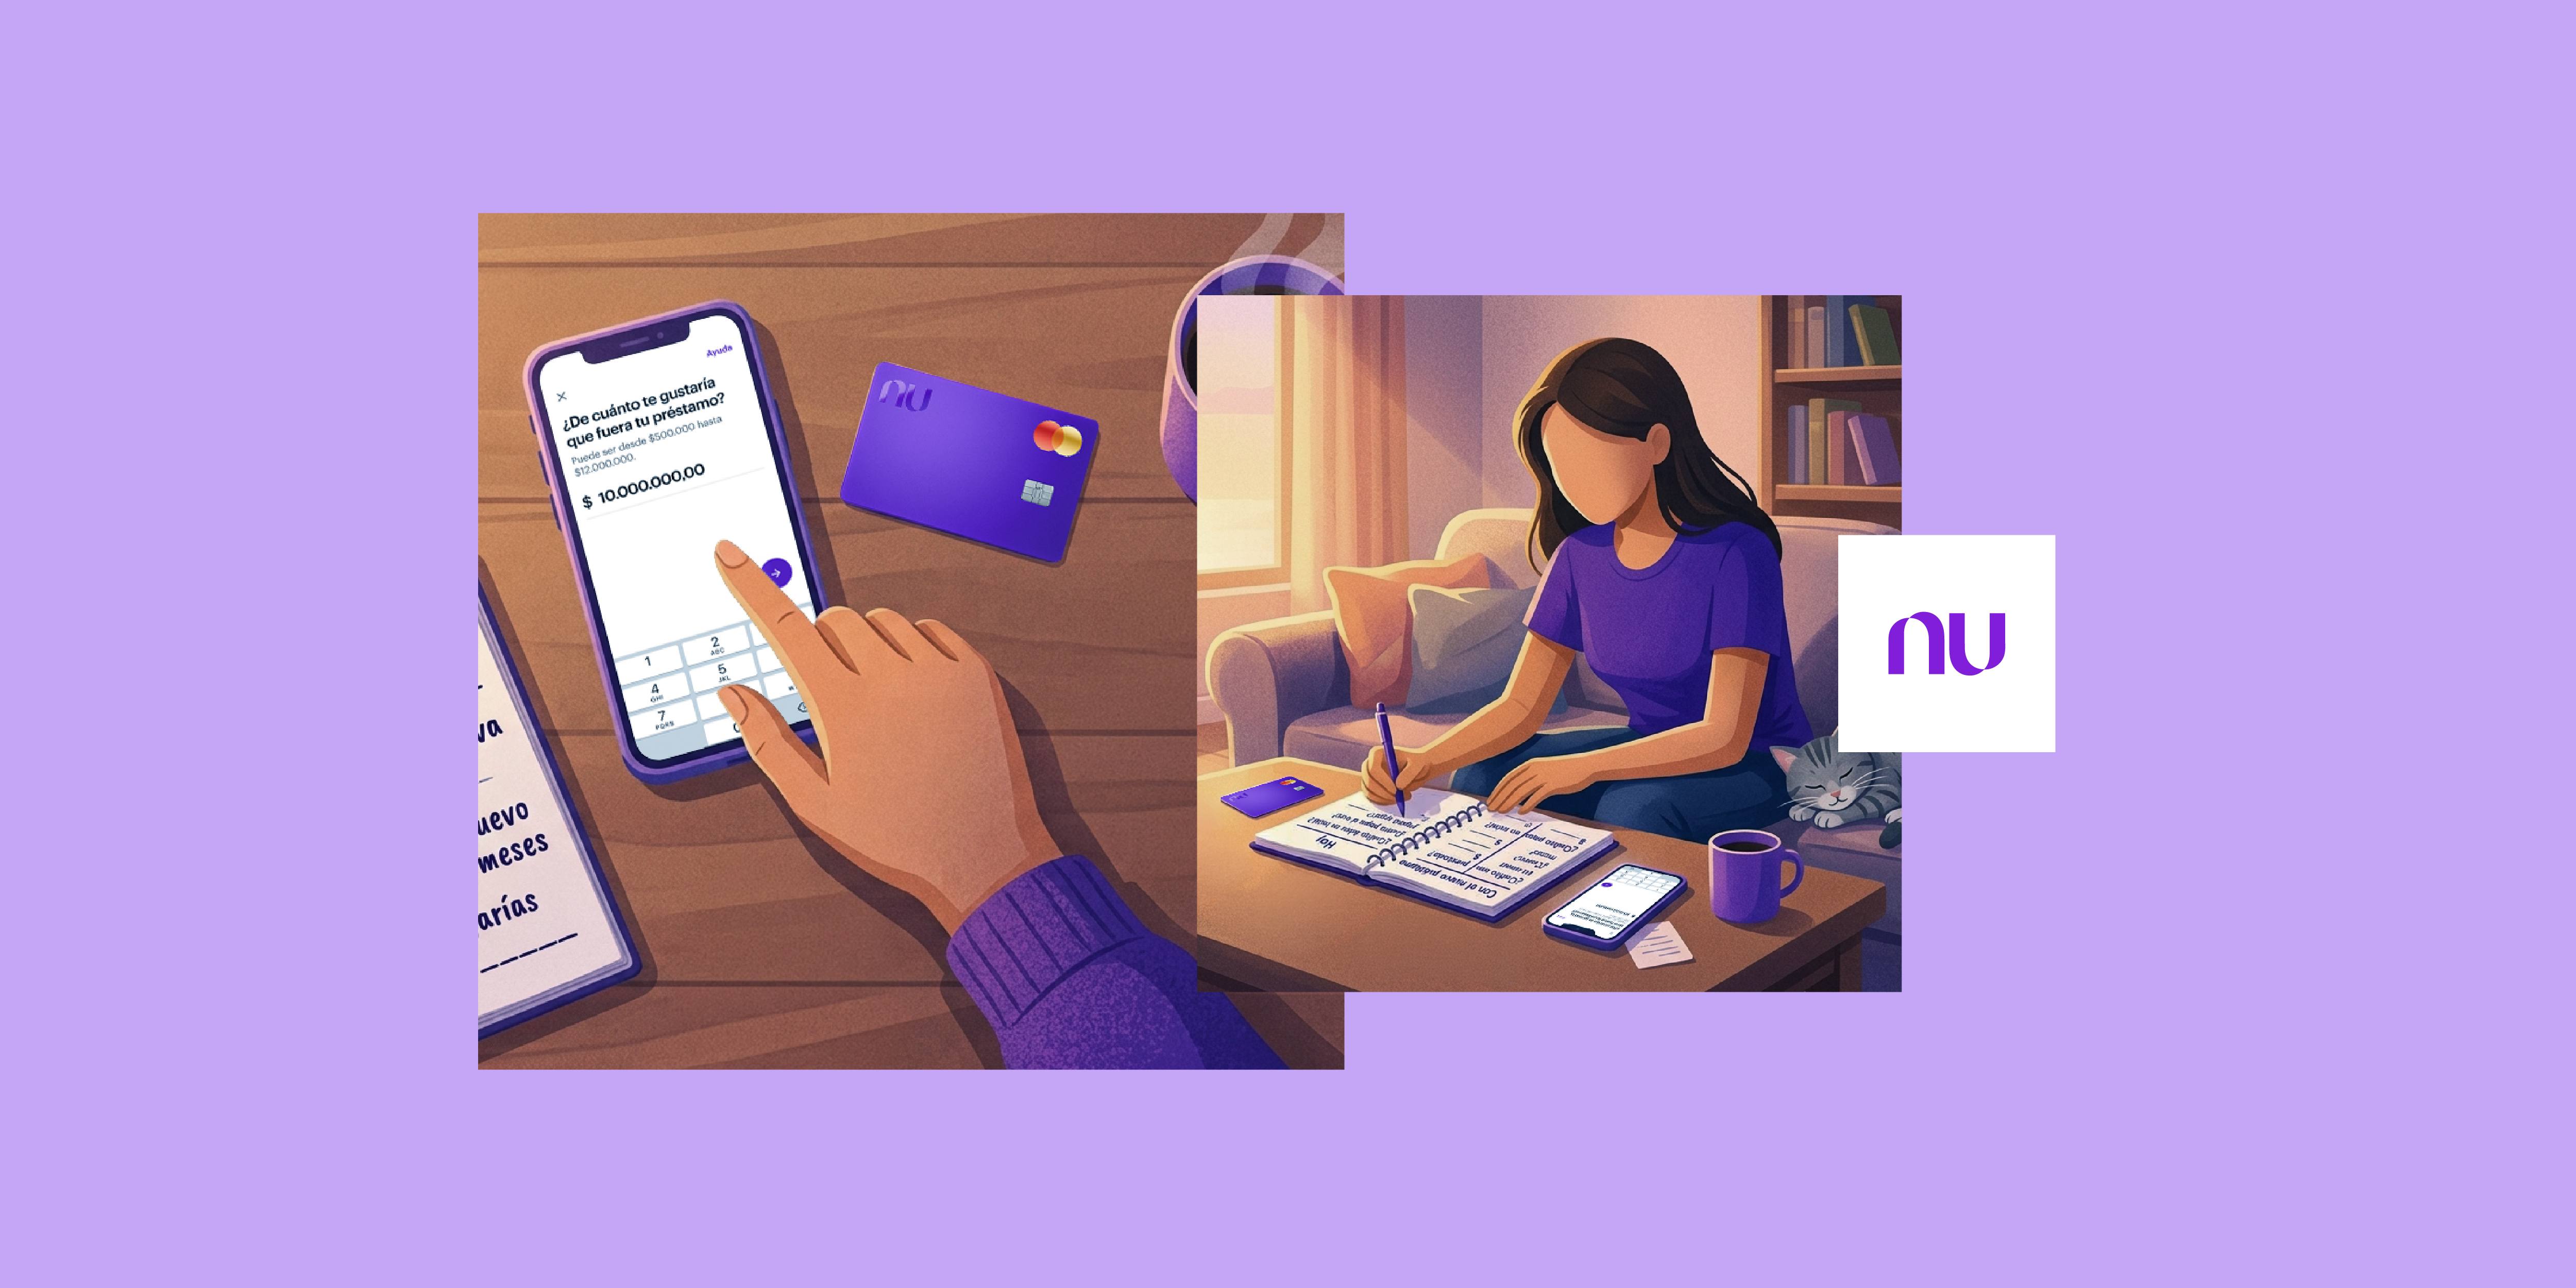
Por ejemplo, en Nu, si eres cliente y eres elegible, puedes recibir una oferta de Préstamo Personal Nu directamente en la app.
Es un crédito de libre inversión que se desembolsa en tu Cuenta Nu, por lo que puedes usar el dinero para lo que necesites o para pagar otras obligaciones.
La disponibilidad, el monto, la tasa y demás condiciones dependen de la oferta que tengas habilitada en la App Nu.
Después de pagar cada deuda, puedes solicitar el paz y salvo y seguir con las condiciones del nuevo préstamo.
Haz la cuenta antes de unificar tus deudas
Puedes usar esta tabla para comparar y decidir. Pon tus deudas actuales a un lado y la propuesta del nuevo crédito al otro:
| Hoy | Con el nuevo préstamo |
| ¿Cuánto debes en total? $______ | ¿Cuánto pedirías prestado? $______ |
| ¿Cuánto pagas al mes? $______ | ¿Cuál sería tu nueva cuota? $______ |
| ¿Cuánto tiempo te falta por pagar? ______ meses | ¿Cuál sería el nuevo plazo? ______ meses |
| ¿Cuánto pagarías en total? $______ | ¿Cuánto pagarías en total? $______ |
Para tener en cuenta: un plazo más largo puede hacer que la cuota mensual sea menor y, al mismo tiempo, aumentar la cantidad de intereses que pagarás durante ese tiempo.
Por eso, el total a pagar te da una visión más completa y clara.
Te puede interesar: Tu primer préstamo personal: cómo pedirlo y qué esperar
Qué revisar para saber si te conviene unificar tus deudas
Con los números anteriores puedes analizar el nuevo crédito desde tres ángulos.
- Primero, la tasa efectiva anual. Te permite comparar el costo del nuevo préstamo con las tasas de las obligaciones que quieres pagar.
- Después, el plazo. Define durante cuánto tiempo tendrás el crédito y tiene un efecto directo sobre la cuota y los intereses.
- Luego, los costos adicionales. Seguros u otros cobros asociados al producto.
En Colombia, además, las tasas de los créditos de consumo tienen límites definidos a partir de las certificaciones de la Superintendencia Financiera. Antes de solicitar un préstamo, consulta las tasas vigentes y verifica que la entidad sea vigilada.
Qué hacer con las deudas después de pagarlas
Unificar también es una oportunidad para decidir cómo quieres manejar el crédito hacia adelante.
Si pagaste el saldo total de una tarjeta, por ejemplo, puedes revisar si quieres conservarla, si puedes ajustar el cupo, definir para qué compras quieres usarla o cancelarla.
También puedes fijar una fecha mensual en la que revises cuánto has pagado y cuánto te falta.
Tener esa información a la vista hace más fácil organizar tu presupuesto para pagar a tiempo y mejorar tu historial crediticio.
Un dato importante: ¿Cómo salir de deudas? Guía para organizar y priorizar pagos
Cómo solicitar un préstamo personal para unificar tus deudas
Un préstamo personal no borra lo que debes. Solo cambia la forma de pagarlo. Sigue estos pasos, antes de solicitar o aceptar uno:
1. Primero, revisa si realmente te conviene
Hazte estas preguntas:
- ¿Estás pagando tasas altas en tarjetas o créditos de consumo?
- ¿Las cuotas actuales pesan demasiado cada mes?
- ¿Tienes ingresos estables para asumir una nueva obligación?
- ¿Puedes evitar nuevas deudas mientras pagas este préstamo?
Si dudas en la última respuesta, unificar puede darte alivio por un tiempo, pero no resolver el problema de fondo.
2. Haz los números completos
Anota estos datos de cada deuda:
- Saldo pendiente.
- Cuota mensual.
- Tasa de interés.
- Tiempo que falta para terminar de pagar.
Luego revisa el nuevo préstamo:
- Monto.
- Tasa efectiva.
- Plazo.
- Cuota mensual.
- Costo total, incluyendo seguros y comisiones.
Después compara:
- ¿Puedes manejar con tranquilidad la nueva cuota?
- ¿El costo total mejora o solo se reparte en más meses?
- ¿El plazo te ayuda a tener más dinero disponible para ahorrar?
Una cuota más baja puede ayudar, pero si el costo final aumenta mucho, puedes seguir revisando otras opciones hasta que encuentres una que se ajuste a tu presupuesto.
3. Solicita después de comparar
Si los números sí tienen sentido:
- Reúne los documentos necesarios, como cédula, soportes de ingresos y estados de cuenta.
- Compara condiciones en varias entidades.
- Revisa bien la tasa, el plazo, los seguros y qué pasa si te atrasas.
- Cuando recibas el dinero, úsalo para pagar las deudas que querías unificar. Evita dejar una parte disponible para otros gastos.
4. Cierra bien las deudas anteriores
Después de pagarlas:
- Solicita los paz y salvos.
- Verifica que aparezcan como canceladas en las centrales de riesgo.
- Guarda los soportes.
Y aquí está la parte más importante: no vuelvas a llenar las tarjetas mientras pagas el préstamo.
Si unificas deudas y luego vuelves a usar el crédito como antes, puedes terminar con el préstamo y nuevas obligaciones al mismo tiempo.
Unificar tus deudas puede darte una forma diferente de organizarlas
Un préstamo para unificar deudas puede servir si te ayuda a:
- Reducir la presión de las cuotas mensuales.
- Bajar el costo total.
- Tener un plan de pago que sí encaje con tus ingresos.
Si después de comparar ves que la nueva cuota es más alta, el plazo se alarga demasiado o el costo total empeora, puede ser mejor buscar otra alternativa.
Unificar deudas funciona cuando te da más orden y un plan sostenible. El primer paso es poner todos los números sobre la mesa.
Este contenido es parte de la misión de Nu Colombia de dar a las personas control sobre su vida financiera. ¿Todavía no estás familiarizado con Nu? Conoce más sobre nuestros productos y nuestra historia haciendo clic en el botón arriba en este blog.