La Tarjeta de Crédito Nu está diseñada para acompañarte en tu día a día y ayudarte a tener una relación más tranquila con tu dinero. Pero sabemos que tus necesidades pueden cambiar y puedes necesitar un cupo mayor.
¿Cómo puedes aumentarlo? Primero, te contamos que el cupo de crédito que tienes en Nu no es definitivo. Puede cambiar con el tiempo dependiendo de varios factores.
Por eso, hoy te explicamos un poco más sobre el tema.
¿Cómo aumentar el cupo de tu tarjeta de crédito?
Las entidades financieras evalúan diferentes variables para definir si el cupo de crédito sigue siendo el adecuado para cada persona.
Cada cierto tiempo se revisa tu historial de pagos, la forma en la que usas tu tarjeta, tu capacidad de pago, tus ingresos y el manejo que le has dado a otros productos financieros.
Por eso, es saludable empezar a adoptar algunos hábitos que puedan ayudarte a construir un perfil financiero más sólido y confiable.
✍️Toma nota:
1. Mejora tu historial crediticio
Tu historial crediticio es la principal fuente de información para las compañías financieras cuando están evaluando un posible aumento de cupo.
Allí queda registrada tu huella financiera para que las entidades consulten cómo manejas tus créditos, si cumples tus obligaciones y qué tan constante ha sido tu compromiso.
Entonces, construir y cuidar un buen historial crediticio es clave para demostrar que puedes manejar el crédito con responsabilidad.
Por ejemplo, pagar las cuotas antes de la fecha límite ayuda a construir un historial crediticio positivo, pero estar sobreendeudado, pagar tarde o inclumplir compromisos puede disminuir tu calificación y reducir las posibilidades de acceder a mejores condiciones.
Si quieres saber más sobre este tema, aquí te contamos: ¿Qué es un historial crediticio, cómo se construye y cómo se cuida?
2. Reduce tu deuda actual
No se trata solo de cuánto debes; también es importante saber administrar esas deudas.
Si usas una parte importante de tus ingresos en pagar créditos, puedes impactar la aprobación en futuras evaluaciones.
Mantener un nivel de endeudamiento saludable demuestra que manejas el crédito con responsabilidad.
> Una guía para lograrlo: ¿Cómo salir de deudas? Guía para organizar y priorizar pagos
3. Mantén actualizada tu información de ingresos
Si hoy tus ingresos son diferentes a los que registraste cuando activaste tu Tarjeta de Crédito Nu, puedes actualizarlos hoy mismo para que esa información esté clara en futuras evaluaciones de aumento de cupo.
Solo entra a la app, actualiza tus ingresos y tus comprobantes de ingresos más recientes. Te toma unos minutos y nosotros tendremos una visión más completa de tu perfil financiero.
Sigue estos pasos:
¿Cómo actualizar tus ingresos en la App de Nu?
- En la pantalla de inicio, entra a tu perfil y selecciona ‘Configurar datos personales’.
- Toca ‘Ingresos mensuales’.
- Escribe el valor de tus ingresos y continúa.
- Revisa la información y confírmala.
- Sube tu última declaración de renta siguiendo las indicaciones.
- Espera la validación de la información.
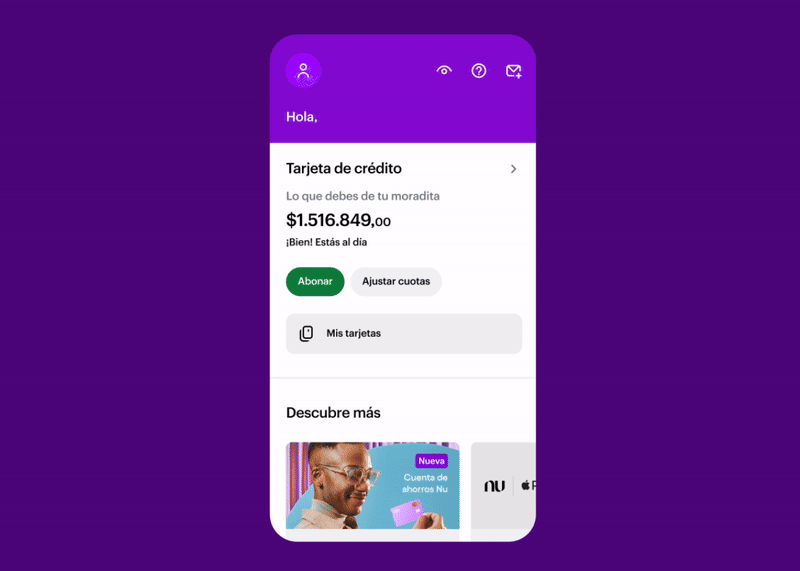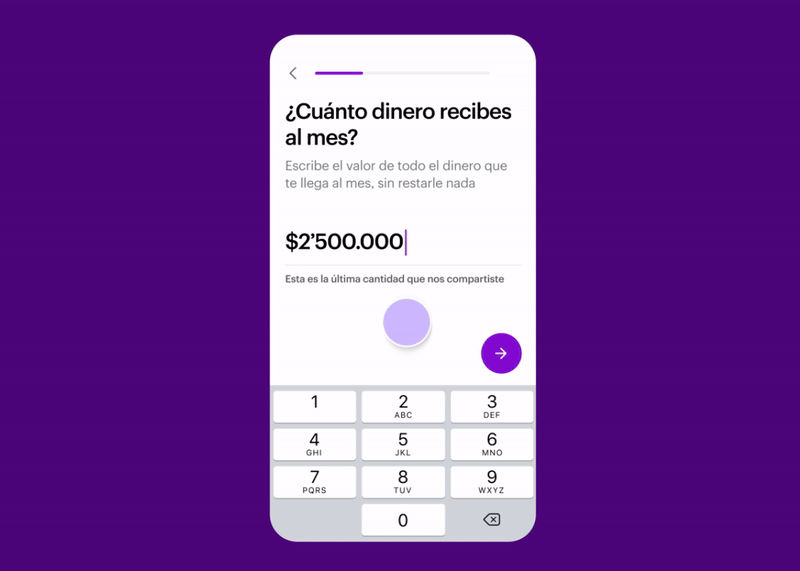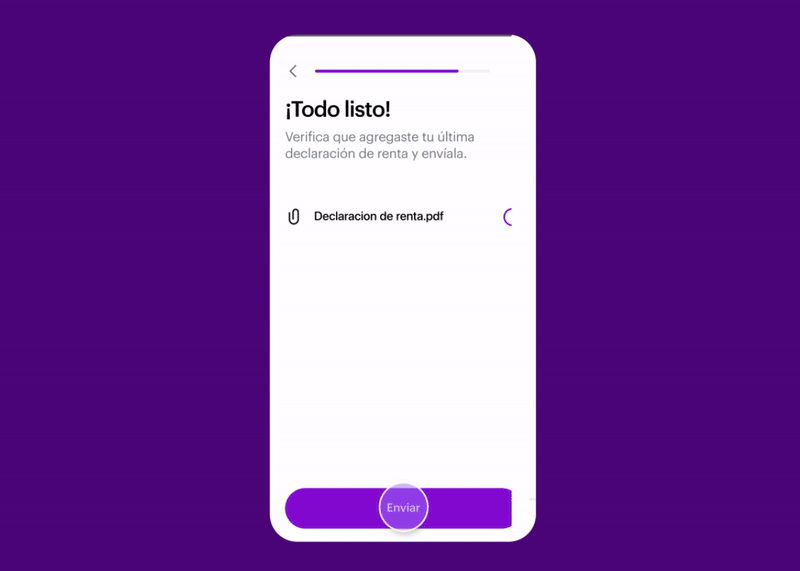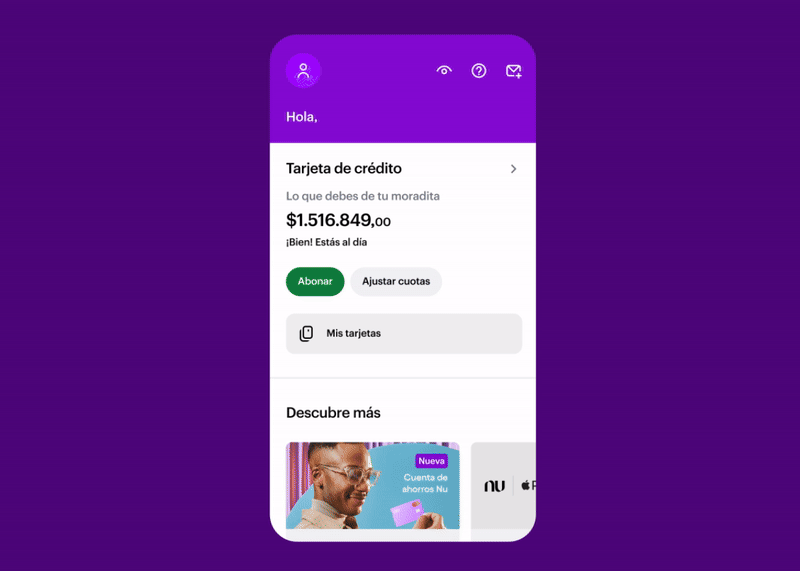
Cuando el proceso termine, tus ingresos quedarán actualizados en tu perfil.
4. Planea antes de solicitar nuevos créditos
Antes de pedir un nuevo crédito, detente un momento y piensa para qué lo quieres. Tener claro el propósito te ayudará a definir cuánto pedir y en cuánto tiempo puedes pagarlo.
Aunque no existe una restricción legal que te impida hacer varias solicitudes, lo recomendable es pedir nuevos productos solo cuando realmente los necesites y tengas claro que puedes cubrir los pagos.
Por eso, en lugar de pedir varios créditos a la vez, es mejor avanzar paso a paso. Mantener un buen comportamiento de pago y construir un perfil financiero más sólido a largo plazo
5. Revisa tu historial crediticio
Haz consultas sobre tu puntaje e historial crediticio para tener un monitoreo completo de la información que las centrales de riesgo tienen sobre ti.
¿Cómo se establece la línea de crédito de tu Tarjeta Nu?
Ese valor no es igual para todas las personas. Se define a partir de una evaluación del perfil financiero de cada cliente y puede cambiar con el tiempo.
Para definir una línea de crédito existen modelos de crédito que tienen en cuenta varios factores como:
- Los ingresos reportados
- El historial crediticio.
- El comportamiento de pago.
- El nivel de endeudamiento.
- La información disponible en las centrales de riesgo.
Una línea de crédito baja no siempre depende de estas variables; tal vez, por razones ajenas a Nu, tu información no está disponible, lo que hace difícil correr los procesos y analizar parámetros de riesgo.
> Beneficios de la Tarjeta de Crédito Nu que tal vez no usas
¿Qué tiene en cuenta Nu para definir tu línea de crédito?
Cada evaluación es diferente y, como ya te contamos, no depende de un solo factor.
Estos son algunos de los que revisamos en Nu:
1. Historial crediticio
- Puntaje crediticio (Credit Score): uno de los indicadores más importantes. Un puntaje alto sugiere que el cliente ha manejado bien sus deudas en el pasado.
- Historial de pagos: la frecuencia y puntualidad de pagos anteriores son muy importantes y se toman en cuenta.
- Duración del historial crediticio: el tiempo que has utilizado tus créditos anteriores y si lo concluiste con éxito también son puntos a considerar.
2. Tus ingresos y egresos
- Ingresos mensuales y anuales: la cantidad de dinero que recibes regularmente. Por esta razón, muchas entidades financieras suelen pedir comprobantes como desprendibles de nómina, declaraciones de impuestos o estados financieros.
- Estabilidad de ingresos: aquí se revisa si los ingresos son constantes o varían, y la estabilidad del empleo actual o del negocio también influye.
- Egresos y capacidad de pago: también revisamos otros compromisos financieros y gastos que puedan disminuir el dinero disponible para pagar un nuevo crédito.
3. Deudas
- Relación deuda-ingreso: el porcentaje de los ingresos mensuales que destinas al pago de tus deudas. Un DTI más bajo es más favorable.
- Deudas pendientes: los montos actuales de las deudas, incluyendo hipotecas, préstamos estudiantiles, automotrices. y otras tarjetas de crédito.
4. Capacidad de pago
- Gastos mensuales: gastos recurrentes que afectan la capacidad del cliente para pagar sus deudas.
- Ahorros y otros activos: el balance de cuentas de ahorro y otros instrumentos financieros que puedan mostrar tu situación financiera.
¿Cuál es la diferencia entre línea de crédito y cupo de la Tarjeta de Crédito Nu?
Aunque se usen como si fueran lo mismo, no significan lo mismo.
Por ejemplo:
En Nu te aprobamos una tarjeta de crédito por $5.000.000.
Si no has comprado nada tu cupo disponible es de $5.000.000.
Si compras un celular de $1.200.000 ahora tu cupo disponible es de $3.800.000.
Si pagas $800.000 de esa deuda, el cupo disponible sube a $4.600.000.
Entender esa diferencia te ayuda a saber por qué un aumento de línea de crédito depende de una evaluación y no es algo que puedas ajustar directamente.
Aquí te compartimos un video para que lo entiendas mejor.
Entonces ¿qué puedes hacer si quieres un cupo más alto?
No existe una fórmula que garantice un aumento de línea de crédito.
Lo que sí puedes hacer es mantener unos buenos hábitos financieros:
- Pagar tu tarjeta a tiempo.
- Usar el crédito estratégicamente.
- Mantener actualizada tu información financiera.
- Construir un historial crediticio sólido.
Con el tiempo, esos hábitos pueden influir positivamente en futuras evaluaciones.
Lo más importante es recordar que el objetivo no es tener el cupo más alto posible, sino uno que se ajuste a tu capacidad de pago y te permita usar el crédito de forma responsable.
Al final, una tarjeta de crédito es una herramienta para ayudarte a manejar mejor tus finanzas. Usarla con inteligencia te da más tranquilidad en el día a día y te ayuda a construir un historial financiero más sólido para el futuro.
Si quieres conocer más sobre la Tarjeta de Crédito Nu y cómo funciona, explora otros contenidos de nuestro blog y descubre cómo sacarle el mayor provecho a tu crédito.ros contenidos de nuestro blog y descubre cómo sacarle el mayor provecho a tu crédito.tu límite de crédito, además que puedas seguir estos consejos para conseguir el límite de crédito que necesitas para estar en control de tus finanzas.

Este contenido es parte de la misión de Nu Colombia de dar a las personas control sobre su vida financiera. ¿Todavía no estás familiarizado con Nu? Conoce más sobre nuestros productos y nuestra historia haciendo clic en el botón arriba en este blog.